Home > News > Milano è un buon posto per investire in immobili?
Milano presenta un caso convincente per l'investimento immobiliare nel 2026, in particolare per gli acquirenti che cercano mercati europei stabili con segmenti di lusso consolidati, una domanda internazionale costante e un reale potenziale di reddito da affitto. Il capitale finanziario e della moda italiano combina forza economica con prestigio culturale, creando condizioni che supportano sia la conservazione del capitale sia la generazione di reddito.
La città attira un flusso costante di trasferimenti aziendali, professionisti del design e benestanti acquirenti internazionali che apprezzano la sua combinazione di architettura storica, infrastrutture contemporanee e posizione in Europa centrale. Per gli investitori disposti a comprendere le dinamiche del mercato locale e a collaborare con specialisti affermati, Milano offre opportunità che bilanciano rendimento con sicurezza a lungo termine.
Questa guida esamina i fondamenti che influenzano il mercato immobiliare di Milano, i quartieri che offrono le performance più forti, un'analisi dettagliata dei costi e dei rendimenti e le considerazioni pratiche che ogni investitore dovrebbe valutare prima di impegnare capitale.
I fondamenti del mercato immobiliare di Milano nel 2026
Milano opera come motore economico del nord Italia, ospitando le sedi di grandi banche, case di moda e multinazionali. Questa concentrazione di occupazione ben pagata crea una domanda costante di immobili residenziali di qualità in tutte le fasce di prezzo, dagli appartamenti professionali ai lussuosi attici.
Il mercato immobiliare della città differisce nettamente dai hotspot europei speculativi. I volumi di transazioni rimangono stabili piuttosto che volatili, i prezzi riflettono una vera domanda degli occupanti piuttosto che speculazione offshore, e il settore degli affitti serve veri inquilini con reddito stabile piuttosto che visitatori di vacanza a breve termine.
Gli investimenti infrastrutturali continuano a migliorare la connettività e la vivibilità. La linea metropolitana M4, inaugurata completamente nel 2023, ora collega l'aeroporto di Linate al centro città e serve quartieri emergenti come Forlanini. L'ATM dell'autorità municipale dei trasporti di Milano prevede ulteriori estensioni della linea M1 verso Monza e miglioramenti ai collegamenti ferroviari suburbani fino al 2028, rafforzando la posizione della città come hub che attra, invece di perdere, talenti e capitali.
Per gli investitori, questi fondamentali si traducono in stabilità di mercato. I valori immobiliari tendono a mantenere durante i cicli economici, i vuoti di locazione rimangono scarsi nelle aree desiderabili e la liquidità di uscita rimane ragionevole per asset ben posizionati.
Rendimenti degli affitti e rendimenti degli investimenti
Il mercato degli affitti di Milano serve bacini di inquilini diversificati. I giovani professionisti cercano appartamenti moderni vicino alle stazioni della metropolitana e ai quartieri per uffici. I dirigenti espatriati necessitano di immobili arredati in quartieri consolidati. Studenti e stagisti cercano opzioni accessibili vicino a università e campus aziendali.
I rendimenti lordi degli affitti variano tipicamente tra il 3,2% e il 4,8% a seconda del tipo di immobile, della posizione e delle condizioni, secondo i dati dei portali immobiliari italiani tra cui Immobiliare.it e Idealista. I quartieri centrali con forti collegamenti di trasporto e caratteristiche d'epoca raggiungono affitti premium ma anche prezzi di acquisto più elevati, ottenendo solitamente rendimenti verso la fascia inferiore di questa fascia. Aree emergenti come NoLo (a nord di Loreto) e alcune zone di Lambrate offrono percentuali di rendimenti migliori, spesso raggiungendo il 4,5% al 5% per appartamenti ben ristrutturati, ma richiedono una selezione più attenta degli inquilini e una gestione immobiliare.
Il prezzo medio per metro quadrato varia notevolmente a seconda del distretto. Brera e il Quadrilatero della Moda raggiungono tra 8.000 e 12.000 € per metro quadrato per le proprietà storiche di prim'ordine. Gli sviluppi contemporanei di Porta Nuova e CityLife variano tipicamente da 6.500 a 9.000 € per metro quadrato. Porta Romana e Navigli si trovano tra 4.500 e 7.000 € per metro quadrato, a seconda della qualità dell'edificio e della posizione esatta. Aree emergenti come Lambrate e Gorla possono offrire punti di ingresso da 3.200 a 4.800 € per metro quadrato.
Le normative sugli affitti della città offrono sia stabilità che complessità. I contratti a lungo termine (tipicamente quattro anni più quattro anni di rinnovo automatico secondo il standard accordo "4+4") offrono sicurezza ai proprietari che cercano un reddito prevedibile, mentre accordi più brevi consentono flessibilità agli investitori che pianificano future vendite o usi personali. Comprendere il quadro giuridico è molto importante, in particolare per gli acquirenti internazionali non familiari con la legge italiana sugli affitti.
L'apprezzamento del capitale a Milano segue modelli misurati piuttosto che esplosivo. I valori immobiliari crescono con la forza economica sottostante e il miglioramento dei quartieri piuttosto che con uno slancio speculativo. Gli investitori tipicamente costruiscono ricchezza attraverso redditi da affitto più modesti aumenti di prezzo a lungo termine, non con flip a breve termine.
Quartieri di Investimento di Primo Livello a Milano
La scelta della location guida il successo negli investimenti a Milano. Il centro storico della città e i quartieri residenziali consolidati offrono prestigio, percorribilità a piedi e una domanda comprovata di inquilini. Brera attrae inquilini benestanti che apprezzano il suo patrimonio artistico e la sua posizione centrale. Porta Romana combina fascino residenziale con il miglioramento dei collegamenti di trasporto dopo l'espansione della metropolitana M4. L'area del Duomo offre una posizione impareggiabile ma richiede un capitale significativo per unità di qualità.
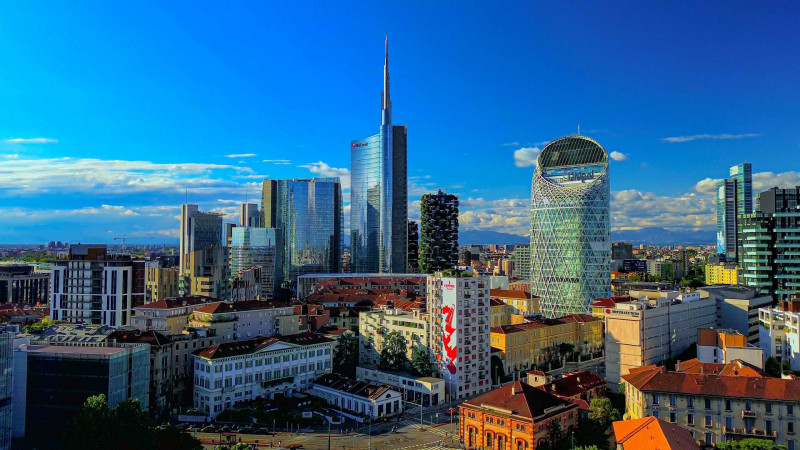
CityLife rappresenta il volto moderno di Milano: torri residenziali contemporanee, uffici aziendali e negozi di lusso che creano un quartiere autonomo apprezzato da dirigenti internazionali e professionisti del design. Le proprietà qui attirano gli inquilini in cerca di nuove costruzioni con servizi, sicurezza e vicinanza alla sede aziendale, anche se i prezzi di acquisto tra 6.500 e 9.000 € al metro quadrato comprimono i rendimenti lordi dal 3% al 3,8%.
Il quartiere del canale Navigli attira giovani professionisti e industrie creative, offrendo punti di ingresso più accessibili con una forte domanda di affitti da parte di chi privilegia lo stile di vita rispetto alla metratura. Garibaldi e Repubblica si trovano tra il centro e i distretti commerciali, offrendo accessibilità senza i costi al metro più elevati.
Le zone suburbane e le aree periferiche richiedono conoscenze locali. Alcuni quartieri emergenti beneficiano della rigenerazione e delle nuove infrastrutture di trasporto, altri rimangono scollegati dai centri di impiego che alimentano la domanda di affitti. Lavorare con specialisti che comprendono le dinamiche dei micro-mercati si rivela essenziale per gli acquirenti che puntano a opportunità di valore al di fuori dei codici postali.
Costi, tasse e struttura degli investimenti per gli acquirenti nel Regno Unito
Comprendere l'intera struttura dei costi distingue le proiezioni di rendimento realistiche dal pensiero illusorio. Le transazioni immobiliari italiane comportano costi di attrito più elevati di quanto molti investitori prevedano.
I costi di acquisto per gli acquirenti internazionali includono tipicamente:
Imposta di registro: 9% del valore catastale per seconde case, o 2% se la proprietà rientra in "prima casa" (prima casa in Italia)
Tasse notariali: dall'1% al 2,5% del prezzo di acquisto a seconda del valore e della complessità della proprietà
Commissione dell'agenzia: Tipicamente il 3% del prezzo d'acquisto, a volte diviso tra acquirente e venditore
Spese legali e di consulenza: da 1.500 a 5.000 € per la due diligence, la revisione contrattuale e il completamento dell'acquisto
Commissioni di accordazione del mutuo (se finanziato): 1% o 2% del valore del prestito
I costi totali di acquisizione raggiungono comunemente il 10%-15% del prezzo di acquisto per gli acquirenti in contanti, o dal 12% al 17% includendo le commissioni ipotecarie.
I costi di proprietà continui includono:
IMU (Imposta Municipale Unica): Tassa annuale sulla proprietà che varia dallo 0,4% all'1,06% del valore catastale a seconda del comune e della classificazione della proprietà. Milano applica tipicamente aliquote verso l'estremità più alta per le residenze non primarie.
Tariffe per il condominio: 800-3.000+ € all'anno per gli edifici residenziali, che coprono manutenzione degli edifici, servizi di portineria, manutenzione degli ascensori e aree comuni
Tassa sui rifiuti (TARI): 150-400 € all'anno a seconda della dimensione della proprietà
Assicurazione: da 200 a 600 € all'anno per la copertura di edifici e contenuti
Gestione immobiliare (se utilizzatore): 8%-12% del reddito lordo da locazione
L'imposta sul reddito da affitto per i non residenti segue la legge italiana con due opzioni:
Aliquote progressive standard: reddito da locazione tassata dal 23% al 43% a seconda del reddito totale, con spese deducibili consentite (manutenzione, commissioni di gestione, interessi del prestito)
Cedolare secca (flat tax): aliquota fissa del 21% per i contratti di locazione standard (26% per affitti a breve termine), nessuna spesa deducibile ma amministrazione più semplice
La maggior parte degli investitori con immobili in affitto singolo preferisce il cedolare secca per la semplicità amministrativa, anche se i contribuenti con aliquote più alte e spese deducibili significative possono beneficiare di una tassazione standard con supporto contabile professionale.
Le considerazioni valutarie sono rilevanti per gli investitori basati in sterline. Acquisti, ristrutturazioni e costi iniziali avvengono ai tassi di cambio GBP/EUR vigenti. I redditi da locazione arrivano in euro, ma la maggior parte degli investitori britannici alla fine rimpatria i fondi in sterline, creando un'esposizione valutaria continua. Alcuni investitori aprono conti bancari in euro e trattengono i redditi da locazione in euro per finanziare le spese immobiliari italiane e ridurre i costi di conversione, rimpatriando il surplus solo dopo che i costi locali sono coperti.
Le aspettative di tempistica richiedono un adeguamento rispetto alle norme britanniche. Le ricerche immobiliari richiedono tipicamente da due a quattro mesi dalla visita iniziale al completamento. La due diligence, la negoziazione contrattuale e gli appuntamenti notarili seguono procedure più formali rispetto alla cessione di proprietà nel Regno Unito. I permessi di ristrutturazione per lavori significativi possono richiedere da due a sei mesi per l'approvazione prima che inizino i lavori. Gli investitori dovrebbero pianificare da sei a dodici mesi dalla ricerca iniziale alla proprietà in affitto che genera reddito.
Milano contro città europee alternative di investimento
La proposta di investimento di Milano diventa più chiara quando confrontata con città europee comparabili che attraggono capitali immobiliari internazionali.
Rendimento lordo medio su 5 anni Crescita dei prezzi (indicativo) Complessità del processo di acquistoLiquidità del mercato
Milano
3.2% - 4.8%
Moderato (7-12%)
High (sistema notarile complesso, burocrazia)
Buono nelle zone di punta, moderato altrove
Berlino
2.8% - 4.2%
Forte (15-22%)
Moderato
Domanda interna molto buona e forte
Madrid
3.5% - 5.2%
Moderato (8-14%)
Moderato
Bene, in fase di recupero dopo il 2008
Lisbona
3.8% - 5.5%
Forte (18-25%)
Da basso a moderato
Eccellente, alta domanda internazionale
Parigi
2.5% - 3.8%
Moderato (6-11%)
Alto (regolamenti complessi, costi elevati)
Molto buono in prima linea, più lento nella periferia
Milano si trova a metà classifica per rendimenti, offrendo un potenziale di reddito migliore rispetto a Parigi o Berlino di primo piano ma indietro a Madrid e Lisbona. L'apprezzamento del capitale segue tendenze moderate piuttosto che esplosive, in contrasto con il recente aumento di Lisbona o la forte crescita di Berlino. La complessità degli acquisti eguaglia o supera la maggior parte dei concorrenti, con la burocrazia italiana e i requisiti notarili che impongono tempistiche più lunghe. La liquidità di mercato si dimostra solida nei distretti consolidati ma si assottiglia nelle aree periferiche.
Per gli investitori britannici, i vantaggi di Milano includono segmenti di lusso consolidati, domanda di inquilini aziendali, stabilità politica e appartenenza alle economie core dell'UE. Gli svantaggi includono costi di transazione più elevati, strutture fiscali complesse, barriere linguistiche per chi non è italiano e rendimenti relativamente compressi rispetto ai mercati emergenti dell'Europa meridionale.
Esempio di investimento lavorato: appartamento con due camere da letto a Porta Romana
Riserva di manutenzione (2% del valore della proprietà): €7.500
Costi annui totali: €13.650
Reddito annuo netto:
Affitto lordo: €19.800
Costi annuali minori: €13.650
Reddito netto netto espressi: €6.150
Tassa sul reddito da affitto (cedolare secca al 21%):
Responsabilità fiscale: €4.158
Reddito netto dopo le tasse: €1.992
Rendimento del primo anno: rendimento netto dello 0,4% dopo tutti i costi e le tasse
Proiezione quinquennale:
Crescita del reddito da locazione (2,5% annuo): €22.060 nel quinto anno
Crescita del valore immobiliare (1,8% annuo): €409.000 nell'anno 5
Reddito netto cumulativo da locazione (anni 1-5, dopo costi e tasse): €14.750
Apprezzamento capitale: €34.000
Rendimento totale su 5 anni: €48.750
Ritorno annualizzato sul capitale investito: 2,2%
Questo esempio concreto dimostra perché Milano attira investitori alla ricerca di stabilità piuttosto che di rendimenti spettacolari. L'immobile preserva capitale, genera un reddito positivo modesto dopo diversi anni e offre rendimenti totali attraverso una combinazione di reddito da affitto e apprezzamento misurato. Gli investitori che ottengono prezzi di acquisto migliori, ottengono affitti più alti o accettano più posizioni periferiche possono migliorare i rendimenti, mentre coloro che pagano prezzi premium nei distretti di primo piano dovrebbero aspettarsi rendimenti compressi.
Lo scenario esclude il finanziamento ipotecario. Ai tassi ipotecari italiani attuali per i non residenti (circa 4-5% per chi ne ha diritto), la leva finanziaria ridurrebbe il denaro investito ma consumerebbe anche la maggior parte o tutto il reddito netto da affitto tramite pagamenti di interessi, rendendo l'investimento più dipendente dall'apprezzamento del capitale per i rendimenti.
Domanda internazionale e liquidità di mercato
Milano attira costantemente interesse internazionale da parte degli acquirenti, in particolare da parte di altri cittadini europei, americani con origini italiane o legami commerciali, e investitori asiatici in cerca di asset europei stabili. Questa domanda transfrontaliera fornisce liquidità in uscita che le città italiane più piccole non possono eguagliare.
Il segmento del lusso mostra una forza particolare. Gli acquirenti ad alto patrimonio cercano indirizzi prestigiosi, appartamenti storici con dettagli d'epoca e attici con schiera con vista sulla città. Le proprietà commercializzate a livello internazionale si muovono più velocemente rispetto a quelle destinate esclusivamente al mercato locale, soprattutto se presentate con fotografie professionali, descrizioni accurate e documentazione trasparente.
Il trasferimento aziendale guida una segmentazione del mercato degli affitti che dà valore alla qualità rispetto al prezzo. Le multinazionali che trasferiscono dirigenti a Milano richiedono immobili arredati in edifici sicuri con comfort moderni. Gli investitori che riescono a soddisfare queste specifiche trovano inquilini disposti a pagare affitti più elevati per un alloggio senza complicazioni, spesso con rendimenti dello 0,5% all'1% inferiori rispetto alla media di mercato ma con periodi di vuoto significativamente ridotti e problemi di gestione degli inquilini.
Come gli investitori britannici dovrebbero affrontare le proprietà a Milano
Un investimento di successo a Milano richiede aspettative realistiche e un adeguato supporto professionale. Il mercato premia il capitale paziente e punisce chi si aspetta rapidi flip o rendimenti sproporzionati.
La struttura legale e consultiva è importante fin dall'inizio. Gli investitori britannici dovrebbero assumere avvocati italiani specializzati in proprietà e con competenze in inglese prima di fare offerte. Le spese legali tra 2.000 e 5.000 € si rivelano utili per la revisione contrattuale, la verifica del titolo e la gestione del processo di acquisto. Molti investitori britannici lavorano con consulenti con doppia qualificazione che comprendono sia le aspettative dei clienti britannici sia i requisiti legali italiani.
La strategia valutaria richiede una pianificazione esplicita. Gli acquisti grandi beneficiano di contratti a termine o ordini limitati che proteggono da movimenti avversi sterline/euro tra l'accettazione e il completamento dell'offerta. Il reddito e la gestione dei costi in affitto continui beneficiano di conti bancari in euro che riducono la frequenza delle conversioni e i costi di transazione. Alcuni investitori utilizzano specialisti in valuta per trasferimenti di grandi dimensioni piuttosto che banche di mercato.
Le aspettative di tempistica devono tenere conto della burocrazia italiana. Le visite di visita richiedono tipicamente due o tre visite prima di procedere con l'offerta, poiché gli agenti italiani si aspettano che gli acquirenti seri ispezionino accuratamente le proprietà. La due diligence richiede da quattro a otto settimane. Gli appuntamenti notarili richiedono coordinamento tra tutte le parti e non possono essere affrettati. I permessi di ristrutturazione per qualsiasi cosa oltre agli aggiornamenti cosmetici richiedono domande formali alle autorità locali. Gli investitori dovrebbero prevedere da nove a quindici mesi dalla ricerca iniziale fino alla piena operatività dell'immobile in affitto, non i tre o quattro mesi tipici degli acquisti buy-to-let nel Regno Unito.
La complessità del finanziamento varia a seconda delle circostanze individuali. Le banche italiane offrono mutui a acquirenti internazionali qualificati, richiedendo tipicamente una documentazione di reddito italiana sostanziale o attivi significativi nel Regno Unito come garanzia. I rapporti prestito/valore raramente superano il 60-70% per i non residenti. Alcuni investitori britannici con legami italiani utilizzano banche locali, mentre altri ottengono prestiti britannici su immobili esistenti per finanziare acquisti italiani in contanti. I broker ipotecari specializzati in finanziamento immobiliare internazionale possono individuare finanziatori e strutturare le domande, anche se le loro commissioni aumentano i costi di transazione.
Aspettative di rendimento realistiche evitano delusioni. Milano offre stabilità e preservazione del capitale con un reddito moderato, non rendimenti spettacolari o un rapido apprezzamento. Gli investitori che cercano rendimenti lordi del 6-8% dovrebbero guardare altrove. Chi si trova a suo agio con rendimenti lordi del 3-5% in cambio di diversificazione europea, attrattiva culturale e mercati di inquilini consolidati troverà Milano più adatta. La città premia i periodi di detenzione di dieci anni meglio dei flip di tre anni.
Domande Frequenti
I cittadini britannici possono acquistare gratuitamente proprietà a Milano dopo la Brexit? Sì. L'Italia permette ai cittadini britannici di acquistare proprietà senza restrizioni nonostante la Brexit. Non si applicano permessi speciali, requisiti di residenza o limiti di proprietà agli acquirenti britannici. Il processo di acquisto e i requisiti legali rimangono identici a quelli per i cittadini UE che acquistano immobili italiani. Gli acquirenti britannici perdono alcune comodità pratiche, tra cui un accesso bancario semplificato e i benefici automatici del trattato fiscale sul reddito da affitto, ma i diritti di proprietà fondamentali rimangono invariati.
Quali sono i costi totali di acquisto, inclusi tutte le commissioni e le tasse? I costi totali di acquisizione variano tipicamente dal 10% al 15% del prezzo di acquisto per gli acquirenti in contanti. Questo include tassa di registrazione del 9% per le seconde case (o il 2% se qualificati come prima casa), le spese notarili dell'1-2,5%, circa il 3% di commissione per l'agenzia e spese legali/di consulenza tra 1.500 e 5.000 €. Se si finanzia con un mutuo, si aggiungono commissioni di allestimento dall'1-2%. Una proprietà da 400.000 € richiederebbe quindi circa 440.000 € a 460.000 € di capitale totale per l'acquisto in contanti, oppure da 448.000 a 468.000 € se si ipoteca e inclusi i costi di finanziamento.
Come viene tassato il reddito da affitto per gli investitori britannici? Il reddito da locazione è tassato secondo la legge italiana indipendentemente dalla residenza del proprietario. I proprietari non residenti hanno due opzioni: tassazione progressiva standard (23-43% a seconda del reddito totale, con detrazioni per spese consentite) oppure tassa piattaforma cedolare secca (21% per contratti standard, 26% per affitti a breve termine, senza detrazioni spese). La maggior parte degli investitori sceglie cedolare secca per semplicità. Italia e Regno Unito hanno un trattato di doppia imposizione che impedisce che lo stesso reddito venga tassato due volte, anche se gli investitori britannici devono comunque dichiarare il reddito da affitto italiano nelle dichiarazioni fiscali britanniche e potrebbero dover dover tassare aggiuntive se la loro aliquota UK supera quella italiana pagata.
Quali sono le migliori opzioni di mutuo per acquirenti internazionali? Banche italiane come UniCredit, Intesa Sanpaolo e Banco BPM offrono mutui a acquirenti internazionali qualificati, tipicamente con un rapporto prestito-valore del 60-70% per i non residenti. I tassi di interesse variano dal 4% al 5,5% a seconda del profilo creditizio, della durata del prestito e se i tassi sono fissi o variabili. Le domande richiedono documentazione dettagliata, inclusi prova del reddito, dichiarazioni dei redditi del Regno Unito, estratti conto bancari e rapporti di credito. Alcuni investitori britannici trovano più semplice e economico ottenere finanziamenti britannici con immobili esistenti rispetto ai mutui italiani, per poi acquistare immobili italiani in contanti. I broker ipotecari internazionali possono confrontare le opzioni e gestire le domande, anche se le loro commissioni aggiungono lo 0,5-1% ai costi.
Quanto è liquido il mercato immobiliare di Milano per la rivendita? La liquidità varia notevolmente in base alla posizione e al tipo di immobile. I quartieri centrali di punta (Brera, Porta Nuova, CityLife) vedono tipicamente le proprietà vendere entro quattro-otto mesi se valutate in modo realistico. Le aree periferiche e le proprietà che necessitano di ristrutturazioni significative possono richiedere dodici-diciotto mesi. Il mercato favorisce fortemente la qualità: le proprietà ben presentate, con titolo chiaro e documentazione trasparente, si muovono molto più velocemente di quelle con problemi. Il marketing internazionale tramite agenti affermati migliora la liquidità per le proprietà attraenti per acquirenti transfrontalieri. Nel complesso, Milano offre una liquidità migliore rispetto alle città italiane più piccole ma tempi di transazione più lenti rispetto a Londra o altri mercati altamente liquidi.
Quali requisiti di gestione continua dovrebbero aspettarsi gli investitori? Le proprietà in affitto italiane richiedono una gestione attiva o una supervisione professionale. I proprietari devono garantire il rispetto dei requisiti di registrazione degli affitti, degli standard di sicurezza degli edifici e delle normative sugli affitti. Le riunioni condominiali richiedono presenza o rappresentanza per procura. Le questioni di manutenzione richiedono un'attenzione rapida per preservare le condizioni della proprietà e la soddisfazione degli inquilini. Gli investitori internazionali tipicamente assumono gestori immobiliari che applicano l'8-12% del reddito lordo da locazione, anche se la qualità varia molto. I gestori dovrebbero fornire rapporti finanziari mensili, gestire le comunicazioni con gli inquilini, coordinare la manutenzione e garantire la conformità normativa. Gli investitori che pianificano la supervisione personale dovrebbero aspettarsi visite trimestrali in Italia, supporto fluente in italiano o traduttore e rapporti con appaltatori locali.
Conclusione: Il posto di Milano in un portafoglio immobiliare europeo
Milano lavora per investitori immobiliari che danno valore alla stabilità, all'appeal culturale e ai mercati consolidati più che a rendimenti spettacolari o a un rapido apprezzamento. La città offre rendimenti misurati attraverso redditi da affitto e modesta crescita del capitale, fungendo da strategia di diversificazione all'interno di portafogli immobiliari europei più ampi piuttosto che come strategia indipendente ad alto rendimento.
Gli investitori britannici con aspettative realistiche, adeguato supporto professionale e capitale paziente troveranno che Milano offre opportunità reali. Chi cerca rendimenti lordi dell'8%, transazioni rapide o una gestione semplice dovrebbe cercare altrove. Per gli acquirenti a proprio agio con la burocrazia italiana, disposti a coinvolgere specialisti locali e pianificando periodi di detenzione decennali, Milano offre un'esposizione alla forza economica del nord Italia e al duraturo appeal internazionale.
Il mercato premia una selezione attenta delle località, una diligente diligenza e partnership professionali. Gli investitori che si prendono il tempo per comprendere le dinamiche locali, confrontare le opportunità tra distretti e strutturare gli acquisti in modo efficiente si posizioneranno per il successo in una città che continua ad attrarre talenti e capitali globali.
Se stai considerando investimenti immobiliari a Milano o in altri mercati europei e hai bisogno di una guida strategica sulla scelta della location, la due diligence e la gestione delle transazioni, offriamo servizi di consulenza specialistici per investitori britannici. Il nostro team lavora con partner italiani affermati per supportare i clienti in ogni fase del processo di acquisto. Contattaci per discutere i tuoi obiettivi di investimento e scoprire se Milano è in linea con la tua strategia di portafoglio.
SINTESI RAPIDA
• Previsioni per i valori residenziali di pregio a Milano nel 2025 e 2026• Cosa stanno cercando oggi gli acquirenti “prime”• I migliori distretti d’investimento: Brera, Porta Venezia, CityLife e Quadrilatero della Moda• Trend della domanda da parte di ac...
Vendere un immobile a Milano può sembrare complesso, soprattutto per i proprietari stranieri che devono orientarsi tra requisiti legali e fiscali italiani. Con l’interesse internazionale verso il mercato immobiliare milanese in costante crescita, comprendere ogni passaggio del processo è fondamentale per concludere una vendita senza intop...
Sommario
Scopri i luoghi simbolo di Milano e i suoi principali riferimenti architettonici..
Esplora edifici razionalisti, tram storici e distretti culturali.
Comprendi come i landmark influenzino lo stile di vita dei quartieri e il valore immobiliare.
Capisci perché queste aree di prestigio sono particolarmente ambite dagli acquirenti internazio...
Trova il Quartiere di Milano Perfetto per Te
Milano è una città di contrasti, dove il fascino storico incontra l’eleganza moderna. Con così tanti quartieri diversi, scegliere quello giusto può essere impegnativo. Cerchi una zona vivace, una via tranquilla e a misura di famiglia, oppure un’area residenziale moderna con...